Annonce – sponsoreret indhold.
Fradrag for sikkerhedsudstyr er et centralt spørgsmål for virksomheder, der investerer i personlig beskyttelse af medarbejdere — hvad enten det drejer sig om vagtfirmaer, sikkerhedsselskaber eller andre brancher med risikofyldte arbejdsopgaver. Udgifter til skudsikre veste, stiksikre veste og andet professionelt sikkerhedsudstyr kan ofte trækkes fra i regnskabet, men det kræver, at du forstår de skattemæssige regler og dokumenterer korrekt. Denne guide giver dig et overblik over, hvornår og hvordan din virksomhed kan opnå fradrag, hvilke dokumentationskrav SKAT stiller, og hvordan du planlægger indkøb som en strategisk del af dit driftsbudget.
- Sikkerhedsudstyr, der er nødvendigt for arbejdets udførelse, er som hovedregel fradragsberettiget som driftsomkostning
- Personlige værnemidler adskiller sig skattemæssigt fra almindeligt arbejdstøj — værnemidler er lettere at få fradrag for
- Dokumentation i form af fakturaer, leverandøroplysninger og formålsbeskrivelse er afgørende ved kontrol
- Moms på erhvervsmæssigt sikkerhedsudstyr kan typisk fradrages fuldt ud ved korrekt bogføring
Hvornår kan din virksomhed få fradrag for sikkerhedsudstyr?
For at en udgift til sikkerhedsudstyr er fradragsberettiget, skal den ifølge skattelovgivningen være afholdt for at erhverve, sikre eller vedligeholde indkomsten. Det betyder i praksis, at udstyret skal være nødvendigt for virksomhedens drift eller for medarbejdernes sikkerhed i forbindelse med arbejdsopgaver.
For vagtfirmaer, sikkerhedsvirksomheder og lignende brancher er der sjældent tvivl om den erhvervsmæssige nødvendighed. Når en sikkerhedsvagt arbejder i miljøer med potentiel risiko for vold, er en skudsikker vest fra Elite Armor et oplagt eksempel på en fradragsberettiget investering. Udstyret er direkte knyttet til medarbejderens sikkerhed under udførelsen af arbejdet og kan ikke anses for privat anvendelse.
Skattestyrelsen skelner grundlæggende mellem to kategorier af udgifter:
- Driftsomkostninger — udgifter der kan trækkes fra i det år, de afholdes
- Driftsmidler — aktiver der skal afskrives over flere år, hvis de har en værdi over småaktivgrænsen
Sikkerhedsudstyr som skudsikre veste vil ofte falde ind under kategorien driftsmidler, hvis den enkelte enheds værdi overstiger grænsen for straksafskrivning. Dog kan virksomheder med en samlet anskaffelsessum under bundgrænsen i visse tilfælde vælge straksafskrivning.
Forskellen på arbejdstøj og personlige værnemidler skattemæssigt
En af de mest almindelige misforståelser handler om, hvornår arbejdsrelateret beklædning er fradragsberettiget. Skattemæssigt behandles almindeligt arbejdstøj og personlige værnemidler nemlig forskelligt.
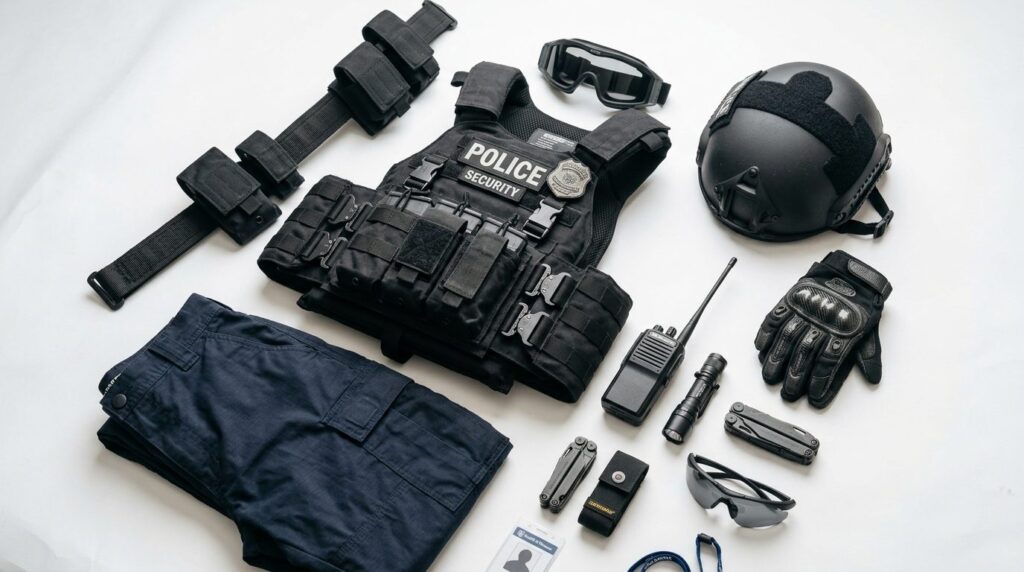
Almindeligt arbejdstøj — som uniformer, skjorter med firmalogo eller sikkerhedssko der også kunne bruges privat — er som udgangspunkt ikke fradragsberettiget for medarbejderen personligt, medmindre tøjet er tydeligt firmabrandet eller uegnet til privat brug. For virksomheden kan udgiften dog være en fradragsberettiget driftsomkostning, hvis tøjet stilles til rådighed for medarbejderne.
Personlige værnemidler — herunder skudsikre veste, stiksikre veste, hjelme med ballistisk beskyttelse og lignende specialudstyr — falder i en anden kategori. Denne type udstyr:
- Har ingen reel privat anvendelsesmulighed
- Er påkrævet eller nødvendigt for arbejdets sikre udførelse
- Er ofte reguleret af arbejdsmiljølovgivning eller branchekrav
For virksomheden er personlige værnemidler derfor næsten altid en fradragsberettiget udgift, da de udelukkende tjener et erhvervsmæssigt formål. Arbejdstilsynet stiller krav om, at arbejdsgiveren skal stille nødvendige værnemidler til rådighed uden udgift for medarbejderen, hvilket understreger den erhvervsmæssige karakter.
Driftsomkostning eller afskrivning som driftsmiddel?
Når du bogfører indkøb af sikkerhedsudstyr, skal du tage stilling til, om udgiften skal fradrages med det samme eller afskrives over tid. Valget afhænger primært af anskaffelsessummen.
Straksafskrivning (småaktiver): Driftsmidler med en anskaffelsessum under den gældende beløbsgrænse kan fradrages fuldt ud i anskaffelsesåret. Grænsen reguleres løbende, så tjek den aktuelle sats hos Skattestyrelsen eller din revisor. Hvis din virksomhed eksempelvis indkøber flere sikkerhedsveste til vagtpersonale, og hver vest ligger under grænsen, kan de straksafskrives enkeltvis.
Saldoafskrivning: Overstiger den enkelte enheds værdi småaktivgrænsen, skal udstyret tilføjes virksomhedens driftsmiddelsaldo og afskrives med op til den maksimale afskrivningsprocent årligt. For sikkerhedsudstyr med lang holdbarhed — eksempelvis veste med fem eller ti års garanti — giver det mening at sprede afskrivningen.
Samlesæt og bundles: Vær opmærksom på, at hvis du køber udstyr som et samlet bundles (fx vest med ekstra plader), kan SKAT i visse tilfælde betragte det som ét aktiv. Dokumentér derfor gerne de enkelte komponenter separat på fakturaen, hvis det er relevant.
Dokumentationskrav ved fradrag for sikkerhedsudstyr
Korrekt dokumentation er afgørende for at sikre dit fradrag ved en eventuel kontrol fra SKAT. Mangelfuld dokumentation kan føre til, at fradraget tilbagekaldes med renter og eventuelt tillæg.
Skattestyrelsen kræver som minimum:
- Faktura med CVR-nummer — både dit eget og leverandørens
- Specifikation af varen — type, antal og pris pr. enhed
- Betalingsdokumentation — kontoudtog eller kvittering der matcher fakturabeløbet
- Formålsbeskrivelse — internt notat om, hvad udstyret bruges til og af hvem
For sikkerhedsudstyr anbefales det desuden at opbevare:
- Dokumentation for certificering (fx NIJ-standard for ballistisk udstyr)
- Oversigt over hvilke medarbejdere der har modtaget hvilket udstyr
- Eventuelle serviceaftaler eller garantibeviser
Bogføringsloven kræver, at du opbevarer bilag i mindst fem år efter udløbet af det regnskabsår, materialet vedrører. Brug et digitalt arkiveringssystem, der sikrer læsbarhed og sporbarhed.
Momsfradrag ved indkøb af sikkerhedsudstyr
Momsregistrerede virksomheder kan som hovedregel fratrække momsen på erhvervsmæssige indkøb. For sikkerhedsudstyr gælder følgende:
Fuld momsfradrag: Når udstyret udelukkende anvendes erhvervsmæssigt — hvilket typisk er tilfældet for skudsikre veste i en vagtvirksomhed — kan hele momsbeløbet fratrækkes i momsregnskabet.
Blandet anvendelse: Bruges udstyret både privat og erhvervsmæssigt, skal momsfradraget reduceres forholdsmæssigt. For personlige værnemidler er dette scenarie dog sjældent relevant, da privat anvendelse reelt ikke finder sted.
Praktisk bogføring: Sørg for at bogføre indkøbet på en konto, der tydeligt angiver, at der er tale om værnemidler eller sikkerhedsudstyr. Det gør det lettere at dokumentere fradragets berettigelse og holder dit regnskab overskueligt. Overvej også, om du har brug for professionel hjælp til at strukturere din bogføring korrekt — læs mere om hvornår din virksomhed har brug for bogføring eller revision.
Planlæg indkøb af sikkerhedsudstyr i dit driftsbudget
For virksomheder med løbende behov for sikkerhedsudstyr er det en fordel at tænke indkøb ind i den årlige budgetlægning. Her er en praktisk tilgang:
1. Kortlæg dit udstyrsbehov:
- Hvor mange medarbejdere har brug for beskyttelsesudstyr?
- Hvornår udløber garantien på eksisterende veste?
- Forventer du at ansætte flere i det kommende år?
2. Timing af indkøb:
- Overvej at placere større indkøb i år med høj indtjening for at maksimere skatteværdien af fradraget
- Hvis du nærmer dig regnskabsårets slutning med god likviditet, kan investeringer i nødvendigt udstyr reducere årets skattebetaling
3. Udnyt mængderabatter:
- Mange leverandører tilbyder bedre priser ved større ordrer
- Saml indkøb til flere afdelinger eller lokationer
4. Afskrivningsstrategi:
- Drøft med din revisor, om det kan betale sig at holde enkeltanskaffelser under småaktivgrænsen
- Ved større investeringer: overvej leasing som alternativ med løbende fradrag
Spørgsmål du bør stille din revisor
For at sikre optimal håndtering af udgifter til sikkerhedsudstyr bør du tage en konkret snak med din revisor om følgende:
- Hvad er den aktuelle småaktivgrænse? — Grænsen ændres løbende, og det påvirker, om du kan straksafskrive
- Hvordan bogfører vi mest hensigtsmæssigt? — Får du det fulde overblik over dine værnemidler som aktivkategori?
- Er der særlige forhold i vores branche? — Nogle brancher har specifikke regler eller praksis
- Hvordan dokumenterer vi bedst formålet? — Hvad skal vi have på plads internt for at stå stærkt ved kontrol?
- Kan vi optimere timingen? — Skal vi fremskynde eller udskyde indkøb af skattemæssige årsager?
En proaktiv dialog med revisor sikrer, at du ikke overser fradragsmuligheder eller laver fejl i bogføringen, der senere kan koste dyrt.
Typiske fejl du skal undgå
Mange virksomheder går glip af fradrag eller risikerer problemer med SKAT på grund af simple fejl. Hold øje med disse faldgruber:
- Manglende fakturering til virksomheden: Sikkerhedsudstyr købt på medarbejderens private kort uden efterfølgende korrekt refusion og bilagsføring kan ikke fradrages
- Utilstrækkelig specifikation: En faktura der blot angiver “udstyr” uden nærmere beskrivelse, kan afvises
- Sammenblanding med privat brug: Selvom det sjældent er relevant for skudsikre veste, skal du sikre, at der ikke er tvivl om den erhvervsmæssige anvendelse
- Glemte afskrivninger: Har du driftsmidler på saldoen, skal du huske at foretage årlige afskrivninger — ellers mister du fradrag
- Forældet dokumentation: Gamle kvitteringer på termisk papir bliver ulæselige — scan og arkivér digitalt med det samme
Ofte stillede spørgsmål
Kan jeg få fradrag for sikkerhedsudstyr til mig selv som selvstændig?
Ja, hvis du driver virksomhed i personligt regi eller gennem et selskab og selv udfører arbejde, der kræver sikkerhedsudstyr, kan udgiften fradrages på lige fod med udstyr til ansatte. Det afgørende er, at udstyret er nødvendigt for den erhvervsmæssige aktivitet og ikke har karakter af privat forbrug.
Hvad hvis mine medarbejdere tager sikkerhedsudstyret med hjem?
Det ændrer ikke på fradragsretten, så længe udstyret fortsat udelukkende bruges erhvervsmæssigt. Skudsikre veste og lignende værnemidler har ingen reel privat anvendelse, så opbevaring i hjemmet mellem vagter er uproblematisk. Dokumentér blot internt, at udstyret tilhører virksomheden og er udleveret til den pågældende medarbejder.
Skal jeg afskrive sikkerhedsudstyr, selvom det slides hurtigt?
Afskrivningsreglerne afhænger af anskaffelsesprisen, ikke levetiden. Ligger prisen under småaktivgrænsen, kan du straksafskrive uanset forventet holdbarhed. For dyrere udstyr skal du følge de almindelige afskrivningsregler, men den faktiske slitage kan indgå i vurderingen af restværdi, hvis udstyret skrottes før tid.
Hvordan håndterer jeg udskiftning af gamle sikkerhedsveste?
Når du udskifter udstyr, der er fuldt afskrevet, bogfører du blot den nye anskaffelse efter de almindelige regler. Er det gamle udstyr ikke fuldt afskrevet, kan du ved kassation eller salg regulere saldoen. Husk at dokumentere, hvornår og hvorfor udstyret er udgået — særligt relevant for sikkerhedsveste med udløbet garanti eller certificering.